Kupovina stana propala zbog ALTA banke: šta je sa porezom na imovinu
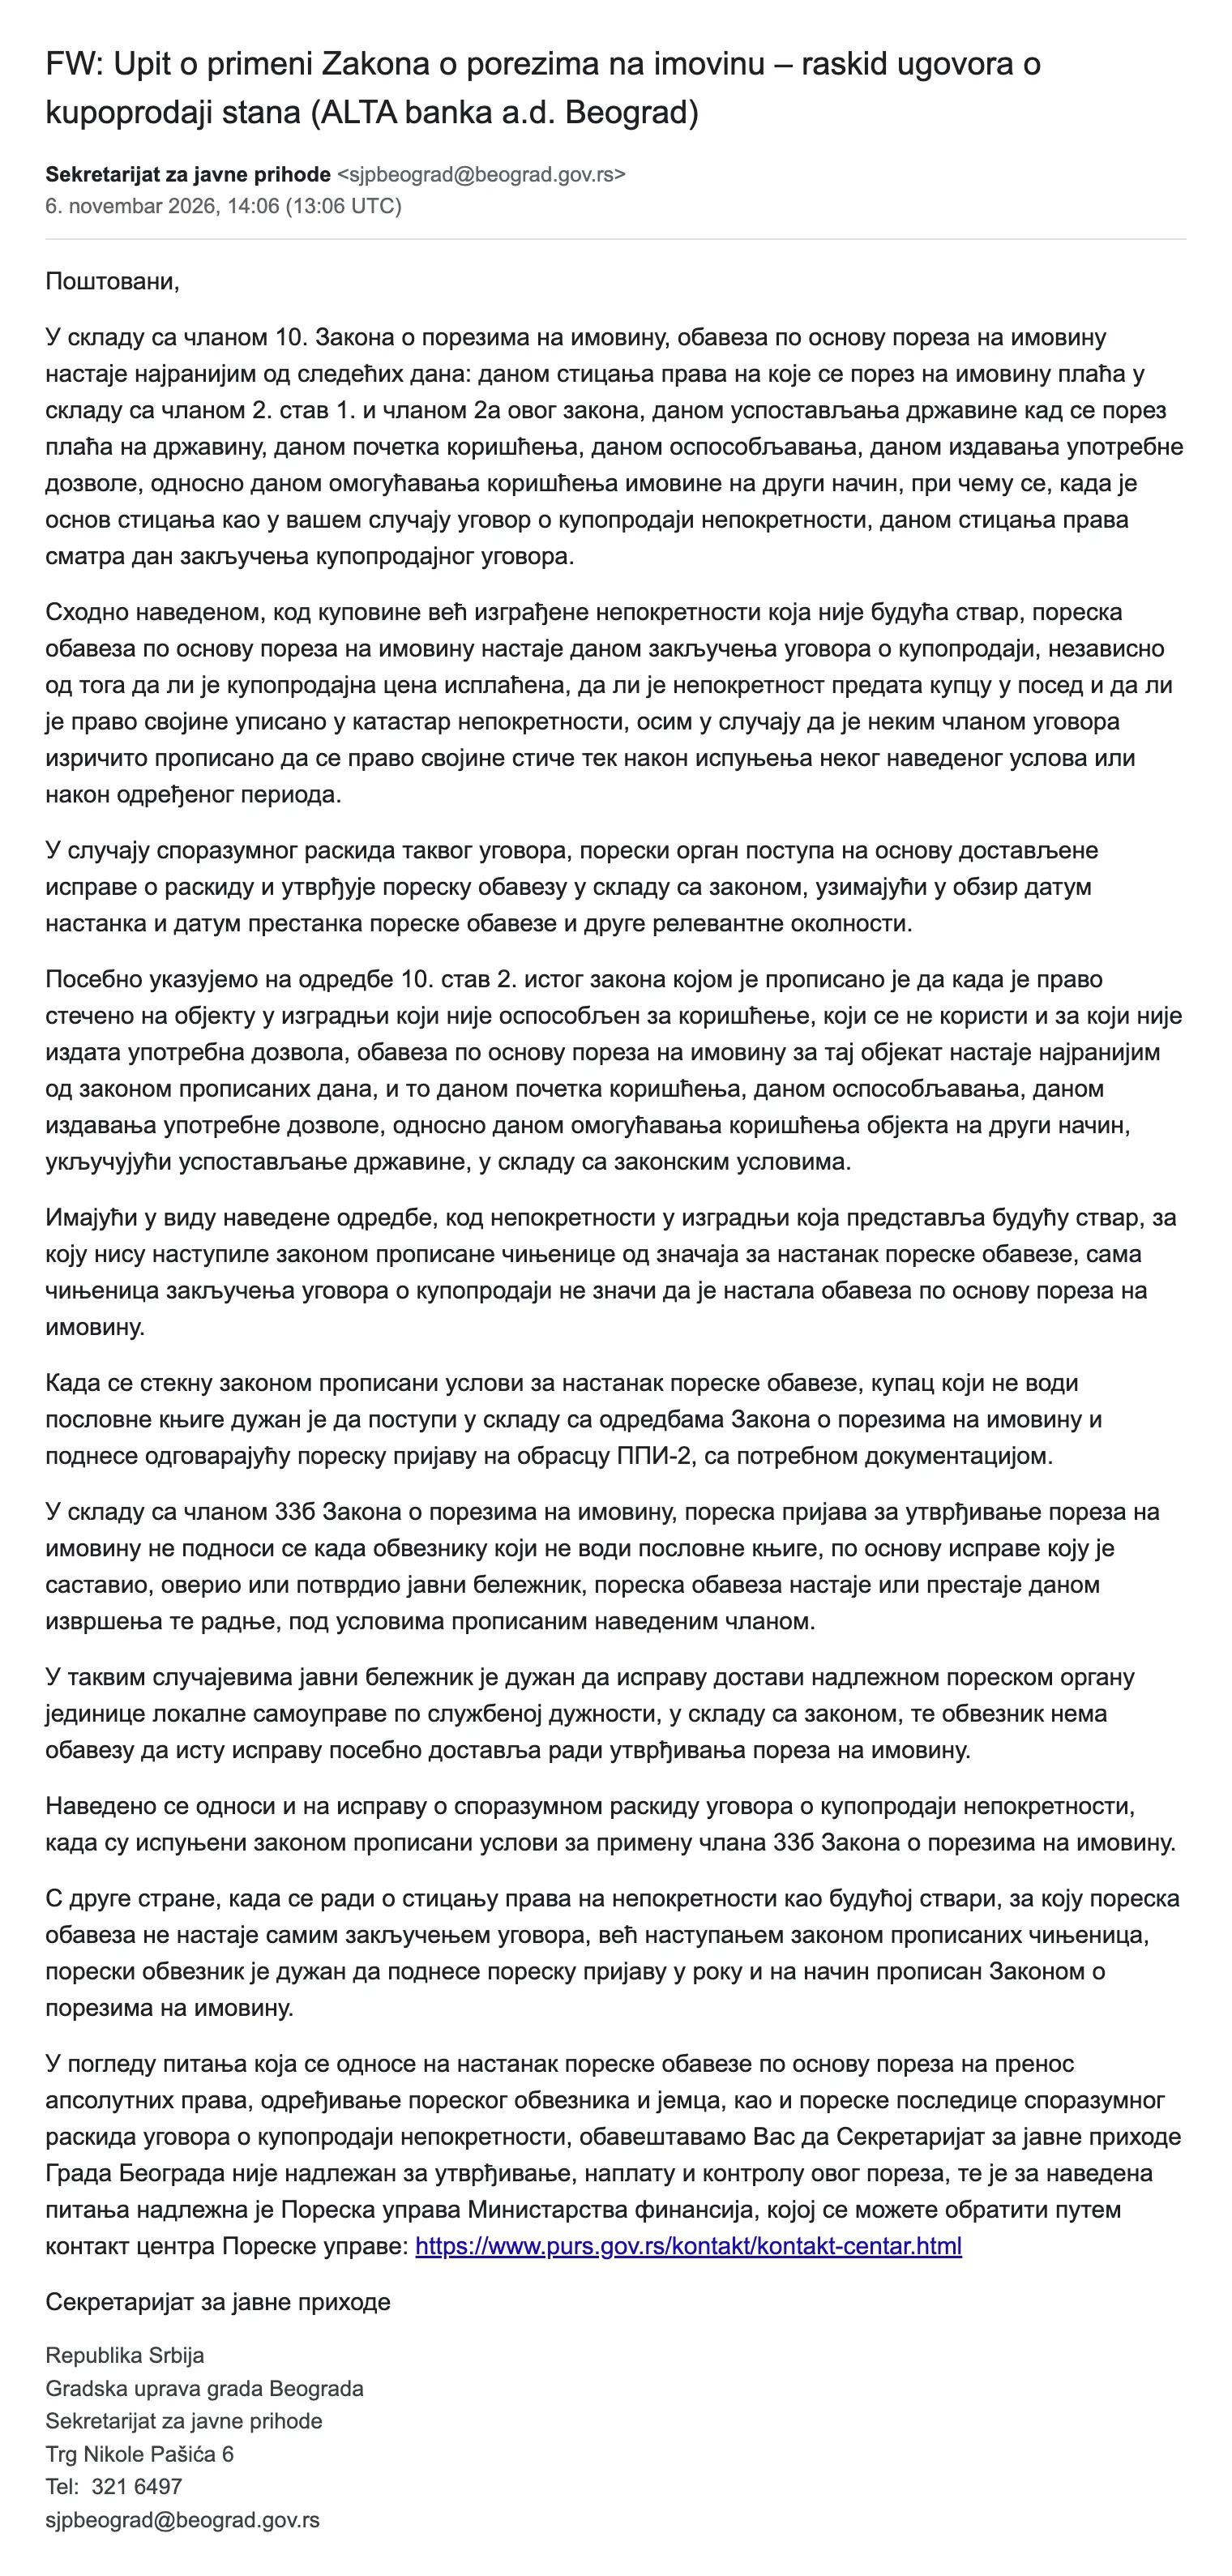
Mnogi deponenti su 29. i 30. oktobra 2026. kod javnog beležnika potpisali ugovor o kupoprodaji stana. Cenu je trebalo platiti sa računa u ALTA banci, ali je banci 30.10. oduzeta dozvola za rad i plaćanje nije izvršeno. Sada se ugovori raskidaju. Deponent je pitao gradski poreski organ u Beogradu šta je u tom slučaju sa porezom na imovinu. Pisani odgovor stigao je 06.11.2026. U nastavku je sadržaj odgovora jednostavnim rečima, uz doslovne citate.
Ukratko
Odeljak „Ukratko“- Već izgrađen stan. Obaveza poreza na imovinu nastaje danom zaključenja ugovora — čak i ako cena nije plaćena, stan nije predat u posed i ništa nije upisano u katastar. Izuzetak je ugovor koji izričito propisuje da se pravo svojine stiče tek nakon ispunjenja nekog uslova (na primer, plaćanja cene).
- Sporazumni raskid. Poreski organ utvrđuje poresku obavezu na osnovu isprave o raskidu, uzimajući u obzir dan nastanka i dan prestanka obaveze.
- Raskid kod javnog beležnika — javni beležnik po službenoj dužnosti dostavlja ispravu poreskom organu, ako su ispunjeni uslovi iz člana 33b zakona. Poresku prijavu PPI-2 zbog raskida ne treba podnositi.
- Stan u zgradi u izgradnji (buduća stvar). Samo zaključenje ugovora ne znači da je nastala obaveza poreza na imovinu.
- Porez na prenos apsolutnih prava nije u nadležnosti Grada, već Poreske uprave. Pitanja možete postaviti preko kontakt centra.
Već izgrađen stan: porez od dana zaključenja ugovora
Odeljak „Već izgrađen stan: porez od dana zaključenja ugovora“Prema članu 10. Zakona o porezima na imovinu obaveza nastaje najranijim od više dana, između ostalog danom sticanja prava. Sekretarijat piše da se kod kupovine na osnovu ugovora danom sticanja prava smatra dan zaključenja ugovora:
«…код куповине већ изграђене непокретности која није будућа ствар, пореска обавеза по основу пореза на имовину настаје даном закључења уговора о купопродаји, независно од тога да ли је купопродајна цена исплаћена, да ли је непокретност предата купцу у посед и да ли је право својине уписано у катастар непокретности, осим у случају да је неким чланом уговора изричито прописано да се право својине стиче тек након испуњења неког наведеног услова или након одређеног периода.»
Šta proveriti: da li vaš ugovor sadrži odredbu da se pravo svojine stiče tek nakon plaćanja ili ispunjenja drugog uslova. Ako sadrži, prema odgovoru poreska obaveza ne nastaje danom zaključenja ugovora.
Sporazumni raskid
Odeljak „Sporazumni raskid“«У случају споразумног раскида таквог уговора, порески орган поступа на основу достављене исправе о раскиду и утврђује пореску обавезу у складу са законом, узимајући у обзир датум настанка и датум престанка пореске обавезе и друге релевантне околности.»
Dakle, poreski organ gleda dva datuma: ugovora i raskida. U odgovoru ne piše koliki će porez biti utvrđen za taj period, niti da li će uopšte biti utvrđen.
Raskid kod javnog beležnika: prijava se ne podnosi
Odeljak „Raskid kod javnog beležnika: prijava se ne podnosi“Ako je ispravu o raskidu sastavio, overio ili potvrdio javni beležnik, poreska prijava se ne podnosi — tako propisuje član 33b zakona. Sekretarijat:
«У таквим случајевима јавни бележник је дужан да исправу достави надлежном пореском органу јединице локалне самоуправе по службеној дужности, у складу са законом, те обвезник нема обавезу да исту исправу посебно доставља ради утврђивања пореза на имовину.»
«Наведено се односи и на исправу о споразумном раскиду уговора о купопродаји непокретности, када су испуњени законом прописани услови за примену члана 33б Закона о порезима на имовину.»
Sam zakon (čl. 33b stav 2) daje javnom beležniku rok od 24 sata da ispravu dostavi poreskom organu preko e-šaltera.
Stan u zgradi u izgradnji
Odeljak „Stan u zgradi u izgradnji“Za objekat u izgradnji koji nije osposobljen za korišćenje, ne koristi se i za koji nije izdata upotrebna dozvola, obaveza nastaje najranijim od sledećih dana: danom početka korišćenja, osposobljavanja, izdavanja upotrebne dozvole ili uspostavljanja državine (čl. 10. stav 2). Sekretarijat:
«…код непокретности у изградњи која представља будућу ствар, за коју нису наступиле законом прописане чињенице од значаја за настанак пореске обавезе, сама чињеница закључења уговора о купопродаји не значи да је настала обавеза по основу пореза на имовину.»
Kada se ti uslovi steknu, kupac koji ne vodi poslovne knjige sam podnosi poresku prijavu PPI-2.
Porez na prenos apsolutnih prava: nadležna je Poreska uprava
Odeljak „Porez na prenos apsolutnih prava: nadležna je Poreska uprava“Na pitanje ko plaća porez na prenos apsolutnih prava po ugovoru i šta biva s njim pri raskidu gradski Sekretarijat ne odgovara: za taj porez nadležna je Poreska uprava Ministarstva finansija. Sekretarijat:
«…Секретаријат за јавне приходе Града Београда није надлежан за утврђивање, наплату и контролу овог пореза, те је за наведена питања надлежна је Пореска управа Министарства финансија…»
Obratiti se možete preko kontakt centra Poreske uprave.
Ceo odgovor Sekretarijata
Odeljak „Ceo odgovor Sekretarijata“